
团体意外险和雇主责任险,企业应该选哪个?
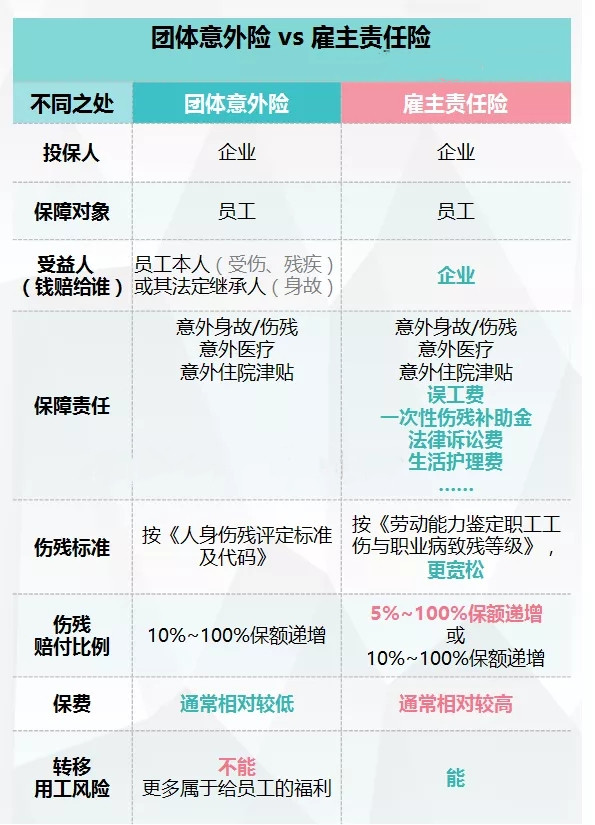
如今转移企业用工风险,团体意外险已经不是责任最佳选项了,雇主责任险作为一个可以更好转移风险的团体保险,但是意外业知道的人却不多。今天小编就来介绍一下团体意外险和雇主责任险之间的险和险企差异以及性价比。首先附上一张两个险种的雇主该选结论对比图。
一、责任保障责任
这两种保险都是保员工的意外事故风险,常规的身故/伤残、医疗,甚至住院津贴,基本上都包含。
但雇主责任险比团体意外险通常会多一些可附加的责任。
如误工费、一次性伤残就业补助金、法律诉讼费,救护车费、生活护理费、转院就医食宿交通费等,这些都是针对企业对员工应负责任的补偿。
所以雇主责任险对于员工的保障会更加地广泛。
二、保障时间
团体意外险与个人意外险一样,只要在保障期间内,都是7×24小时全天候保障。
但是如今越来越多保险公司推出的雇主责任险,提供扩展24小时的附加保障,扩展至保险期间内全天24小时,而不论是否在员工的工作期间。
三、理赔款去向
理赔款去向是两种保险最大的区别之一。
虽然保障对象都是企业的雇员,但赔付对象却完全不同。
1、团体意外险
受益人是员工本人或其法定继承人,也就是说伤残、医疗、住院津贴都是直接赔偿给员工本人,身故赔付是给员工的法定继承人。相当于只是公司付费帮员工买意外险,所以更多算作是企业的一种福利行为,企业并没有尽到赔偿责任。
或者说,如果员工发生意外工伤,不论团体意外险赔了他(或家人)多少钱,他(或家人)都有权继续向企业追偿,要求企业给予应有的工伤责任赔偿。
2、雇主责任险
受益人是企业,也就是说无论发生什么情况都是赔偿给企业账户。
其中定额给付的责任(如意外身故/伤残、住院津贴、误工费等)理赔款只遵循保单约定,与企业实际赔给了员工多少钱无关。
企业已经向员工履行了赔偿责任,这份雇主责任险的理赔款可以(一定程度上)弥补企业的赔款损失,所以雇主责任险才是属于真正能转移用工风险的险种。
四、投保行业类别限制
一般而言,团体意外险对企业所在行业和员工职业类别的要求会更宽松一些,
而雇主责任险则会严格不少,某些高危行业的企业是不予承保的。一定程度上也是降低了企业所要承担的风险。
综上所述,小编认为,雇主险保障责任更全面,而且由于理赔款直接赔给企业,所以可以真正帮企业转移员工风险。小编建议在可投保的情况下,建议尽量选择雇主责任险。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;(责任编辑:知识)
- 速卖通618战报:品牌成交同比增长90%,多类目涌现百万美金冠军
- 微信支付遭多家高校停用?最新回应!
- 海斯特大吨位电动叉车荣获年度最佳环保产品奖
- 保证续保20年的医疗险有哪些?2026年三款热门产品合集测评
- 玻璃机械主要包括哪几类 玻璃钻孔机使用注意事项,行业资讯
- 李现挪威旅行再次伪装失败 网友假装没认出他
- 2026桃河灯会今日启幕
- 屋顶变“电站” 挣钱又降碳
- 100种重疾险需要买?重疾险100种重疾包含哪些?
- 亮眼财报隐忧仍存:慧择需直面三大发展瓶颈
- 联想推出Yoga Slim 7x,高通骁龙X Elite处理器首发
- 勇士球员评分:杜兰特格林A+ 库里汤神尚未最佳
- 颗粒归仓抢农时——全椒县夏收一线见闻_
- 柔性执法护出行 头盔便民暖民心